
2027 yılı bütçe görüşmelerinin komisyon aşaması 27 Ekim itibariyle başladı. 21 Ekim’de Cumhurbaşkanı Yardımcısı Cevdet Yılmaz’ın sunumu ile startı verilen bütçe “Dayanıklılık, Refah ve Dönüşüm” sloganıyla sunuldu. Bütçenin, gerçekte kimin dayanıklılığını ve kimin refahını gözettiğini anlamak için sadece bütçenin nasıl oluştuğuna bakmak yeterli. Bu yüzden baştan söylemek gerekir ki karşımızda önceki yıllardan çok da farklı olmayan, siyasal ve sınıfsal tercihleri bakımından neredeyse geçmiştekilerin tekrarı olan bir bütçeyle karşı karşıyayız.
Son yıllarda bütçe görüşmelerinin toplumsal ve siyasal gündemde giderek daha az yer tutması tesadüf değil. Saray oligarşisi her yıl aynı sermaye merkezli bütçe şablonunu yeniden üretiyor ve bütçe görüşmelerini sermaye ile kurduğu sınıfsal ilişkilerin yeniden onaylandığı siyasal bir ritüele dönüştürüyor. Zaten meclisin bütçe üzerindeki denetim ve karar yetkileri de fiilen ortadan kalkmış, görüşmelerin meclis ayağı da bu ritüelin gösterisine dönüşüyor.
Oysaki bütçe, yıl içinde emek gücü tarafından yaratılan toplumsal değerin vergiler ve kamu harcamaları aracılığıyla nasıl yeniden bölüşüleceğini, bu bölüşümden hangi sınıfların yararlanacağını ve hangi sınıfların daha fazla yük üstleneceğini taşıyan siyasal sınıfsal bir programdır.
Bu nedenle bütçeler, sınıflar mücadelesinin geldiği aşamayı ve sınıflar arasındaki güç ilişkilerini yansıtması bakımından da önemlidir. Bütçeler, aynı zamanda sermaye ile emek arasındaki mücadelenin somutlaştığı siyasal ve toplumsal bir alandır. Dolayısıyla, bu alanın bütçeyi asıl sahipleri olan halkın söz ve karar sahibi olduğu bir mücadele alanına dönüştürmek, toplumsal birikimin nasıl dağıtılacağına emekçi sınıfların karar verebildiği bir düzen için mücadele etmek bugünün temel görevi olarak duruyor.
2027 Bütçesi
2027 bütçe teklifinde sıkça vurgulanan “enflasyonla mücadele”, “fiyat istikrarı” ve “mali disiplin” kavramları bize hiç yabancı değil. Bu kavramlarla daha önce Orta Vadeli Program (OVP)’da da karşılaştık. Emekçi sınıflar, bu politikaların ne anlama geldiğini yalnızca program belgelerinden değil, doğrudan kendi yaşamlarından biliyorlar. Bu kavramlar kemer sıkma politikalarının bir diğer ifadesidir. Enflasyonu düşürme ve mali disiplini sağlama gerekçesiyle uygulanan tasarruf ve sıkılaşma politikaları, ücret artışlarını baskılayarak emeğin maliyetini düşürmeyi, emekçi sınıfların alım gücünü sınırlandırmayı sağlayarak sermaye birikimini önceliyor. Bu anlamda “enflasyonla mücadele” ve “mali disiplin”, ekonomik hedefleri ifade eden kavramlar olmaktan ziyade Saray oligarşisinin ekonomi politiğinin sınıfsal maskesi haline geliyor.
Dolayısıyla 2027 bütçesi, enflasyonla mücadele ve mali disiplin söylemi altında emekçi sınıfların ücretlerini ve alım gücünü baskılayan, kamusal alanı daraltan ve toplumsal kaynakların dağılımında sermayenin çıkarlarını önceleyen bir kemer sıkma programıdır. Bu durum, bütçenin içeriğine baktıkça net olarak anlaşılıyor.
2027 Bütçe Kalemleri
•Toplam Bütçe Geliri Tahmini: Yaklaşık 23,4 trilyon TL
•Toplam Bütçe Gideri: Yaklaşık 27,2 trilyon TL
•Öngörülen Bütçe Açığı: 3 trilyon 868 milyar TL
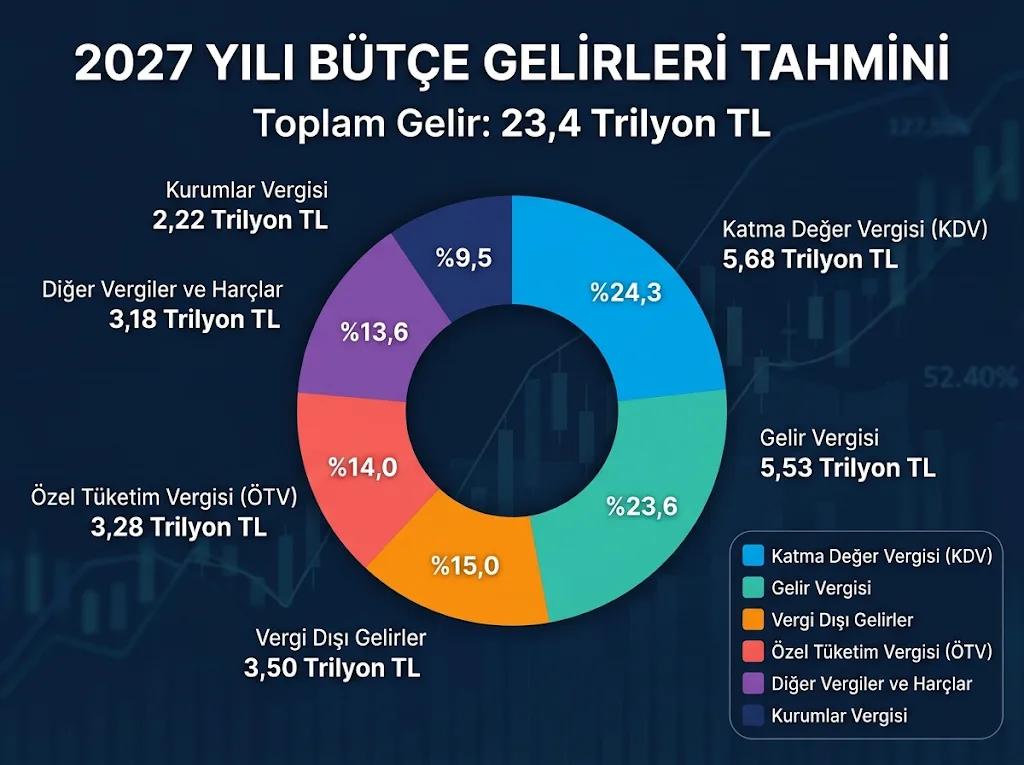
2027 yılı bütçesinde yaklaşık 23,4 trilyon liralık gelir öngörmekte. Saray, bu gelirin 19,9 trilyon lirasını, yani yaklaşık yüzde 85’ini vergilerden karşılamayı hesaplıyor. Dolayısıyla bütçenin temel finansman kaynağının yurttaşlardan toplanan vergilerden oluştuğu görülüyor. KDV, gelir vergisi ve ÖTV. bütçe gelirinin neredeyse yüzde 80’ini oluşturuyor.
Peki bu yüzde 80 oranındaki vergiyi kimler nasıl ödüyor? İşçiler daha ücretlerini ellerine almadan gelir vergisi kesintisiyle karşılaşıyorlar, kalan ücretleriyle temel ihtiyaçlarını karşılarken de KDV ve ÖTV ödüyorlar. Böylece ücret geliri üzerinden vergilendirilen işçiler, harcama yaptıkları her aşamada dolaylı vergilerin yükünü de taşıyorlar. Temel tüketim mallarında işçi ile yüksek gelirli bir patron aynı KDV oranıyla karşılaşıyorlar ama bu verginin gelirleri içindeki ağırlığı aynı değildir. İşçi gelirinin büyük bölümünü zorunlu ihtiyaçlarına harcarken yüksek gelir elde eden sermaye sahipleri gelirlerinin çok küçük bir bölümünü tüketime ayırır.
Vergi sistemindeki eşitsizlik sadece bununla da sınırlı değil. İşçi, yaşamını sürdürmek için yaptığı kişisel harcamaları vergi matrahından düşemezken yani vergisini ödemek zorundayken işletmeler, sermaye sahipleri, ticari faaliyetleriyle ilgili ve mevzuata uygun giderleri kazanç vergilerinden düşebilir. Böylece vergi sistemindeki sınıfsallık ve eşitsizlik toplumsal yaşamın tamamına yayılır.
Ya Kurumlar Vergisi?
Kurumlar vergisi, kamuoyunda patronlardan ve büyük şirketlerden alınan vergi olarak biliniyor. Ancak gerçeklik bilinenden çok farklı. Başta büyük sermaye grupları olmak üzere vergi istisnaları, muafiyetler, yatırım teşvikleri ve çeşitli indirim mekanizmaları sayesinde neredeyse tüm sermaye grupları vergi ödemekten kaçabiliyor. Şirketlerin yüksek cirolarına rağmen vergi matrahı beyan etmemesi üzerine hiçbir şekilde kurumlar vergisi ödemiyor. Türkiye’de birçok büyük şirketinin yüksek kârlarına rağmen kurumlar vergisi ödemediği muhtemelen herkesin bildiği bir şey.
İşçinin aldığı ücret eline henüz varmadan vergilendirilirken, söz konusu sermayenin kârı olduğunda vergi yükümlülüğü yok sayıla biliniyor. 2027 bütçesinde kurumlar vergisi istisna, indirim ve muafiyetlerinden kaynaklanan tahmini 1 trilyon 79 milyar TL’lik vergi harcamasından vazgeçilmesi öngörülüyor. Bu tutar, hedeflenen kurumlar vergisi gelirinin yaklaşık yüzde 48,5’ine denk geliyor. Bu durum, sermayenin birikiminin kamu kaynaklarıyla doğrudan korunduğunun somut bir göstergesidir.
Bütçe Açığı Meselesi
Öngörülen Bütçe Açığı: 3 trilyon 868 milyar TL olarak ifade ediliyor. Bunun önemi, açığın hangi harcamalarla oluştuğu, nasıl finanse edildiği ve maliyetinin kimlere yüklendiğiyle ilgilidir. 2027 yılında çeşitli kanunlardaki muafiyet, istisna ve indirimler nedeniyle vazgeçilmesi öngörülen vergi gelirlerinin toplamı 4,88 trilyon TL’ye ulaşıyor. Bu tutar, aynı yıl için öngörülen 3,87 trilyon TL’lik bütçe açığından yaklaşık 1,01 trilyon TL daha fazla. Başka bir ifadeyle, sermayeye tanınan muafiyet, istisna ve indirimlerin bütçe açığına rağmen tercih ediliyor. Ve genellikle açığın maliyeti hesaplandığında ilk akla gelen emekçi sınıflar oluyor.
2027 Bütçesinin Kara Deliği Faiz Giderleri
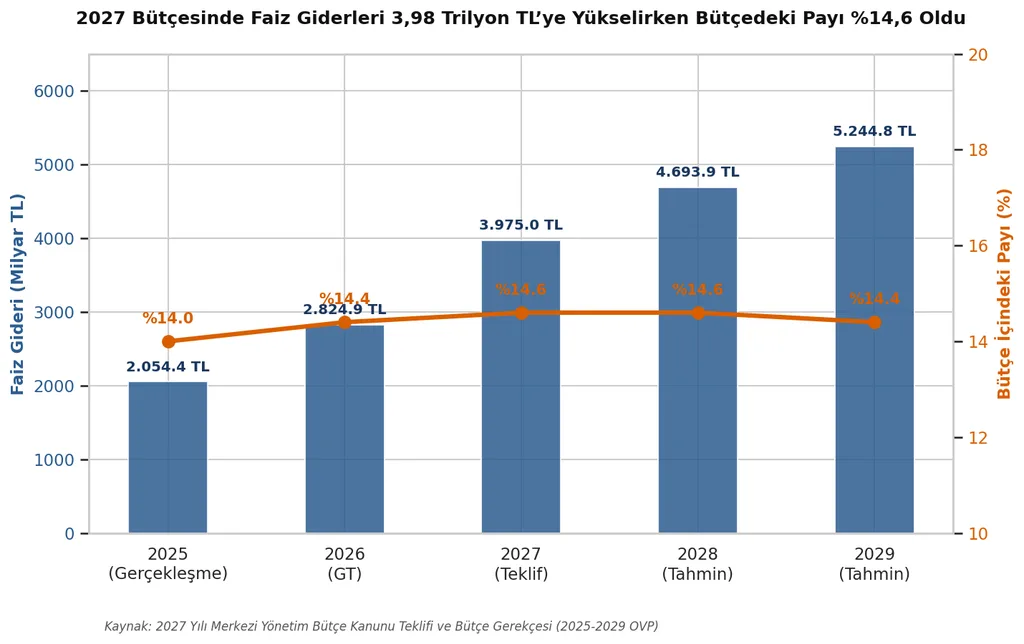
2025 – 2026 Değişimi: yüzde 33,45 artış (+687 milyar TL)
2026 – 2027 Değişimi: yüzde 45,02 artış (+1 trilyon 234 milyar TL)
2 Yıllık Toplam Artış: yüzde 93,52 (2025’teki 2,054 trilyon TL seviyesinden 3,975 trilyon TL seviyesine yükseliş)
Bütçenin yaklaşık yüzde 15’ini faiz ödemeleri oluştururken, faiz giderlerinin bir önceki yıla göre yüzde 45 artışla 2 trilyon 740 milyar liradan 3 trilyon 970 milyar liraya yükselmesi bütçenin deyim yerindeyse kara deliği. Bütçede 3,97 trilyon liralık faiz giderinin 2027 bütçesinin yaklaşık yüzde15’ine denk gelmesi, toplanan her 100 TL’lik vergi gelirinin veya bütçe kaynağının 15 TL’sinin doğrudan faiz ödemelerine gittiğinin ifadesidir. Daha açık bir şekilde ifade edersek , günlük ortalama 3,97 trilyon TL’lik faiz yükü, devletin günde yaklaşık 10,8 milyar TL faiz ödeyeceği anlamına gelir.
Faiz Giderleri ile Sosyal Yardım Ödenekleri Karşılaştırması

Faiz: 3.98 Trilyon TL (14.7%)
Sosyal Yardım: 0.65 Trilyon TL (2.4%)
2027 bütçesinde faiz harcamalarına ayrılan kaynak, sosyal yardımlara ayrılan kaynağın yaklaşık 12 katı. Başka bir ifadeyle, yoksullukla mücadele programına ayrılan her 1 liraya karşılık faiz giderleri için yaklaşık 12 lira ayrılıyor.
2027 bütçesi, yoksulluğu ortadan kaldırmayı değil, yoksulluğu yönetmeyi esas alıyor. Bir yandan ücretler baskılanıp emekçi sınıfların alım gücü geriletilirken diğer yandan yoksullukla mücadeleye ayrılan kaynaklar bütçe içinde sınırlı bir yer tutmaya devam ediyor. Faiz ödemelerine ayrılan kaynak, Yoksullukla Mücadele ve Sosyal Yardımlaşma Programı’na ayrılan kaynağın yaklaşık on iki katı. Dolayısıyla bu bütçe, yoksullukla değil, yoksulla mücadele ediyor. Sermaye birikiminin koşulları korunurken ve bu birikimin korunması için yeniden maliyet oluşuyor işte bu maliyetin adı kemer sıkma politikaları oluyor.
Kamusal Alanın Daraltılması
2027 bütçe teklifinde faiz giderleri için 3,98 trilyon TL ayrılırken, sermaye giderleri için öngörülen kaynak 1,85 trilyon TL’de kalıyor. Başka bir ifadeyle, faiz ödemelerine ayrılan kaynak doğrudan kamu yatırımlarına ayrılan kaynağın yaklaşık 2,15 katına ulaşıyor. Faiz giderlerinin bütçe içindeki payı yüzde 13,5 iken sermaye giderlerinin payı yüzde 6,3 düzeyinde. Sermaye giderleri kalemi devletin kamusal hizmetlere ayırdığı pay olarak okunur.
Bu kalemde de tablo bütçenin öncelikleri açısından gayet uyumlu. Kamusal kaynaklar toplumsal ihtiyaçları karşılamak, üretimi ve istihdamı geliştirmek, eğitim ve sağlık hizmetlerini güçlendirmek için değil borç ilişkilerinden doğan faiz yükünü karşılamaya servet transferine öncelik verilecek. Diğer bir ifadeyle eğitim, sağlık, barınma ve sosyal güvenlik gibi temel ihtiyaçların kamusal kaynaklarla karşılanması sınırlandırılacak bu hizmetler piyasa ilişkilerinin ve özel sermayenin müdahale alanına bırakılacak. Yani toplumsal ihtiyaçların neredeyse tamamı piyasanın koşullarına terk edilecek. Emekçi sınıfların hale hazırda zorla sürdürdükleri yaşamları daha fazla piyasanın insafına terk edilecek.
Kemer Sıkma Programı Olarak Bütçe
Sarayın “refah ve dönüşüm bütçesi” olarak sunduğu 2027 bütçesi, milyonlarca emeklinin ve emekçinin insanca yaşam talebini karşılamaktan uzaktır. Bu bütçenin, refahın toplumsallaştırılmasının değil, faiz yükünün, yoksulluğun ve sınıfsal eşitsizlikleri derinleştiren bir işlevi var. Ücretlerin baskılanmasından kamusal kaynakların dağıtımına, vergi politikalarından faiz ödemelerine kadar bütçenin bütün temel tercihleri, sermaye birikiminin koşullarının korunması ve bunun toplumsal maliyetlerinin emekçi sınıflara yüklenmesiyle belirlenmiş. Bu, adı konulmamış bir kemer sıkma programıdır.
Bütçeyi emekçilerin, emeklilerin, gençlerin, kadınların ve yoksulların gündemine taşımaya, kamusal kaynakların kimlerden toplandığını, kimlere aktarıldığını ve hangi sınıfsal çıkarlar doğrultusunda kullanıldığını tartışmaya devam edeceğiz.